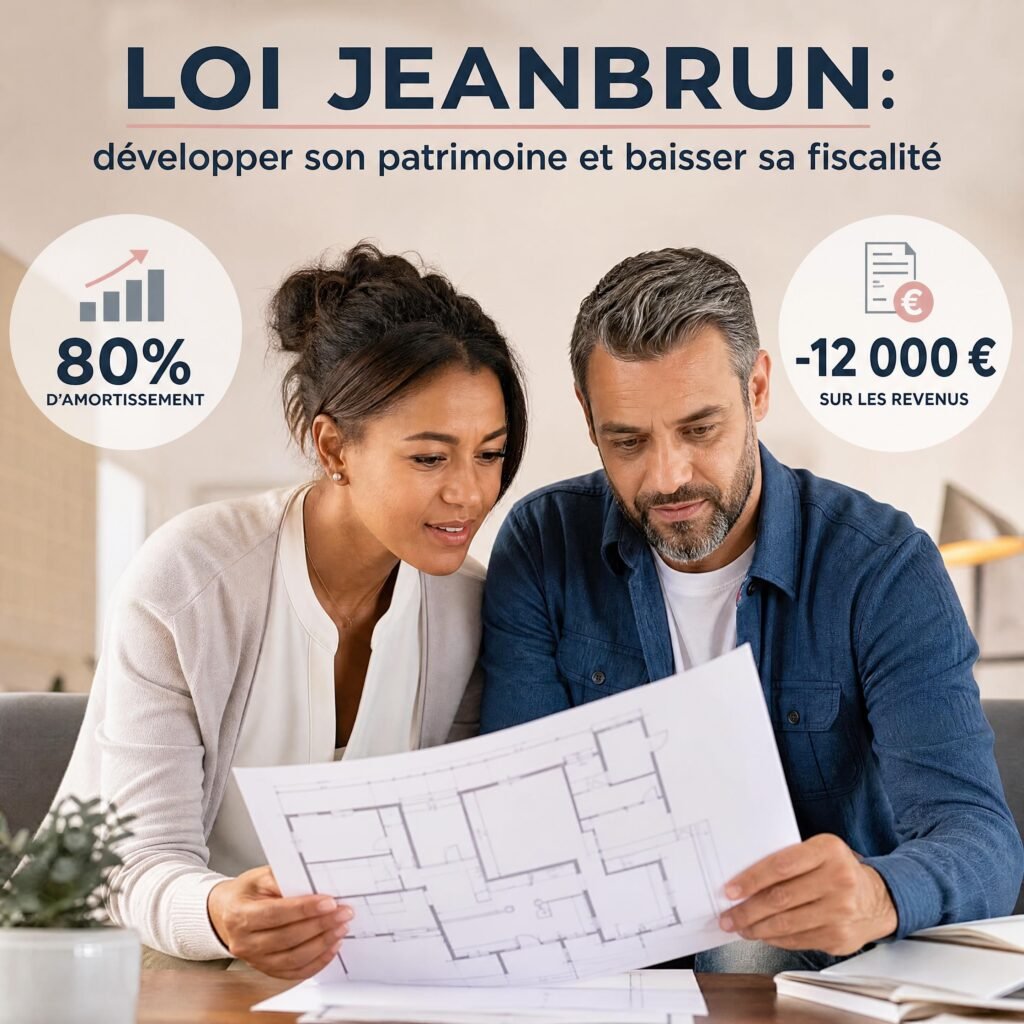
La loi Jeanbrun, également appelée statut du bailleur privé, introduit un mécanisme d’amortissement fiscal destiné à encourager l’investissement locatif dans le neuf et l’ancien rénové.
Son intérêt repose sur un principe simple : une partie de la valeur du logement peut être déduite chaque année des revenus imposables, sous réserve de respecter les conditions prévues par la loi.
Cette stratégie patrimoniale permet aux investisseurs de :
- constituer un patrimoine immobilier pérenne ;
- percevoir des revenus locatifs nets de fiscalité ;
- réduire significativement l’impôt sur le revenu ;
- limiter les prélèvements sociaux (17,2 %) lorsque les revenus locatifs imposables sont effacés ;
- préparer la transmission d’un patrimoine à long terme.
Le dispositif ne doit toutefois pas être présenté comme une réduction d’impôt automatique. Son intérêt dépend de la situation fiscale et patrimoniale globale de chaque investisseur.
Une base amortissable fixée à 80 % de la valeur du bien
La loi prévoit que la valeur du terrain n’est pas amortissable. Dans le cadre du dispositif, le foncier est évalué forfaitairement à 20 % du prix d’acquisition.
La base amortissable correspond donc à 80 % de la valeur du logement. Cette règle est prévue par l’article 31 du Code général des impôts, modifié par la loi de finances.
Cette règle ne signifie pas que l’investisseur récupère 80 % du prix du logement en trésorerie directe. Elle signifie que 80 % du prix d’achat sert de base au calcul de l’amortissement fiscal annuel déductible.
Les trois catégories de location
Le dispositif distingue trois niveaux d’engagement locatif :
- La location intermédiaire : Concerne des ménages dont les revenus sont supérieurs aux plafonds du logement social, mais qui rencontrent des difficultés à se loger dans le parc privé.
- La location sociale : Vise des ménages aux ressources plus modestes. Le bailleur accepte un loyer encadré en contrepartie d’un avantage fiscal plus important.
- La location très sociale : S’adresse aux ménages disposant des revenus les plus faibles. Le loyer est strictement encadré et le taux d’amortissement annuel est maximisé.
Les plafonds de loyers et de ressources dépendent de la zone géographique et de la catégorie de location choisie. Ils doivent être audités rigoureusement avant toute acquisition.
Exemple chiffré : appartement neuf acheté 280 000 €
Prenons l’exemple d’un appartement neuf acquis pour un montant de 280 000 €.
La base amortissable est calculée ainsi :
280 000 € × 80 % = 224 000 €
Dans l’hypothèse d’une location intermédiaire avec un taux d’amortissement de 3,5 %, l’amortissement annuel théorique s’élève à :
224 000 € × 3,5 % = 7 840 € par an.
Ce montant reste dans la limite du plafond annuel de 8 000 € prévu par la réglementation.
Cas d’un investisseur disposant déjà de 6 000 € de revenus fonciers
Pour mesurer concrètement l’impact fiscal, supposons que l’investisseur perçoive déjà 6 000 € de revenus locatifs nets imposables par an (issus d’autres biens en location nue).
L’amortissement théorique du nouveau bien est de 7 840 €, mais les revenus locatifs existants ne s’élèvent qu’à 6 000 €. Dans cette hypothèse, l’amortissement efface intégralement les 6 000 € de revenus locatifs imposables.
La différence d’amortissement non imputée (7 840 € – 6 000 € = 1 840 €) est reportée selon les règles applicables aux déficits fonciers.
L’effacement de l’impôt sur le revenu et des prélèvements sociaux
Lorsque les revenus locatifs nets sont effacés par l’amortissement, l’investisseur neutralise à la fois l’impôt sur le revenu selon sa Tranche Marginale d’Imposition (TMI) et les prélèvements sociaux au taux de 17,2 %.
1. Impact avec une TMI de 30 %
Économie d’impôt sur le revenu : 6 000 € × 30 % = 1 800 € / an.
Économie de prélèvements sociaux : 6 000 € × 17,2 % = 1 032 € / an.
Gain fiscal annuel total : 2 832 € / an, soit 42 480 € d’économie sur 15 ans.
2. Impact avec une TMI de 41 %
Économie d’impôt sur le revenu : 6 000 € × 41 % = 2 460 € / an.
Économie de prélèvements sociaux : 6 000 € × 17,2 % = 1 032 € / an.
Gain fiscal annuel total : 3 492 € / an, soit 52 380 € d’économie sur 15 ans.
3. Impact avec une TMI de 45 %
Économie d’impôt sur le revenu : 6 000 € × 45 % = 2 700 € / an.
Économie de prélèvements sociaux : 6 000 € × 17,2 % = 1 032 € / an.
Gain fiscal annuel total : 3 732 € / an, soit 55 980 € d’économie sur 15 ans.
Synthèse comparative des économies fiscales cumulées
Sur la base de 6 000 € de revenus locatifs nets neutralisés annuellement :
| Tranche d’Imposition (TMI) | Économie IR annuelle | Économie Prélèvements Sociaux (17,2 %) | Gain annuel total | Gain cumulé sur 15 ans |
|---|---|---|---|---|
| TMI 30 % | 1 800 € | 1 032 € | 2 832 € | 42 480 € |
| TMI 41 % | 2 460 € | 1 032 € | 3 492 € | 52 380 € |
| TMI 45 % | 2 700 € | 1 032 € | 3 732 € | 55 980 € |
À quels profils d’investisseurs la loi Jeanbrun s’adresse-t-elle ?
Ce dispositif s’adresse en priorité :
- aux cadres dirigeants, chefs d’entreprise et professions libérales fortement fiscalisés (TMI 30 %, 41 % ou 45 %) ;
- aux propriétaires bailleurs subissant une lourde imposition sur leurs revenus fonciers existants ;
- aux contribuables souhaitant diversifier leur patrimoine avec de l’immobilier neuf conforme aux dernières normes énergétiques (DPE A ou B) sans le risque de requalification des niches fiscales traditionnelles.
Les textes juridiques de référence
- Article 31 du Code général des impôts (CGI) : Déductibilité des charges et règles d’amortissement des logements locatifs.
- Article 156 du CGI : Conditions d’imputation des déficits fonciers sur le revenu global.
- Articles L. 136-6 et L. 136-8 du Code de la sécurité sociale : Assiette et taux des prélèvements sociaux sur les revenus du patrimoine.
L’accompagnement sur-mesure du cabinet Providians
L’opportunité d’un investissement en loi Jeanbrun ne se limite pas à son attractivité fiscale. Chez Providians, nous analysons votre situation globale : capacité d’emprunt, rentabilité locative réelle, emplacement du bien, stratégie de sortie et articulation avec vos autres investissements patrimoniaux (immobilier défiscalisant, Plan Épargne Retraite, holding patrimoniale).
Pour réaliser une simulation patrimoniale confidentielle :
Laurent CHIKLY — Cabinet Providians
Téléphone : 06 60 60 36 81
Email : laurent@providians.fr
Accompagnement à Paris, en Île-de-France et en visioconférence dans toute la France.
À propos de l’auteur : Laurent Chikly
Laurent Chikly est le dirigeant et fondateur de la société PROVIDIANS. Diplômé de l’ESCEM Tours et titulaire d’un DESS en économie européenne (Bac+5 Paris 13), major de promotion en protection sociale, il conseille depuis 1997 les dirigeants, professions libérales et particuliers patrimoniaux en matière de fiscalité, retraite, prévoyance et investissements immobiliers. Il est titulaire de la Carte Professionnelle Immobilière (Carte T n° CPI95012024000000033 délivrée par la CCI Paris Île-de-France) et courtier en assurance (ORIAS n° 22001744).